AI přináší optimismus i obavy. Čínské automobilky tlačí na Evropu. Rizika private equity a zlata.
•
Správa bohatství •
Šárka Tothová 
Tento týden se na trzích opět ukázalo, jak rychle se může měnit nálada investorů.
Začátkem týdne přineslo optimismus zveřejnění podkladů k plánovanému IPO společnosti Anthropic. Následně přišlo vystřízlivění po výsledcích Alphabetu (Google), Amazonu a Intelu. Investoři stále hledají odpověď na otázku, komu se obrovské investice do AI nakonec vyplatí.
AI přináší optimismus i obavy
Zaujal mě článek, který současný AI boom přirovnává ke kalifornské zlaté horečce. Tehdy zbohatli jen někteří zlatokopové, ale vydělávali především ti, kdo jim prodávali lopaty a další vybavení. (Patria)
Podobné to může být s AI. Technologie může změnit svět, ale ne všechny firmy, které do ní investují, na tom vydělají.
I proto v našich Wealth Protection portfoliích nesázíme na jednotlivé technologické vítěze ani nenakupujeme IPO, ale držíme se široce diverzifikovaných investic.
Fed i ECB ponechaly úrokové sazby beze změny, ale inflace stále není vyřešená.
Americká centrální banka ponechala sazby v pásmu 3,75–4 %. (E15)
Ekonomika pokračuje v silném růstu, spotřeba domácností zůstává odolná a americké firmy zatím dokážou v prostředí vyšších sazeb růst a vytvářet zisky. To je pro nás jako investory důležité.
Inflace však v září dosáhla 3,7 %, a je tak stále daleko od 2% cíle Fedu. Fed proto zatím vyčkává na další data a je možné, že na dalším zasedání v prosinci sazby zvýší.
Také ECB ponechala sazby beze změny. Depozitní sazba zůstává na 2,5 %. (Patria)
Evropa však znovu čelí výraznému zdražování energií, které připomíná rok 2022, přestože ceny zatím nedosahují tehdejších extrémů. Vyšší ceny energií přispívají k růstu inflace. Zároveň zvyšují náklady evropských firem a dále oslabují jejich konkurenceschopnost.
ECB je tak ve složité situaci. Zvýšením sazeb by mohla tlumit inflaci, ale současně ještě více zpomalit hospodářský růst. Proto zatím s dalším zvýšením vyčkává.
Čínské automobilky mají doma problémy, ale evropským konkurentům je ještě zhoršují.
Richard minulý týden psal o problémech evropských automobilek. Mě tento týden ve WSJ zaujal jiný pohled na situaci v Číně.
Tam za prvních devět měsíců letošního roku prodeje aut meziročně poklesly o 22 % a výrobní kapacity více než trojnásobně převyšují domácí poptávku. Mnohé automobilky jsou ztrátové, ale místní vlády je dál podporují kvůli zachování pracovních míst. Přebytečnou produkci proto stále více vyvážejí do zahraničí.
Silně to pociťuje i Evropa, kde čínské automobilky nabízejí auta za ceny, kterým evropští výrobci obtížně konkurují. To dále ohrožuje jejich ziskovost a zaměstnanost, což může mít dopady i na českou ekonomiku. Je to další příklad strukturálních problémů evropské konkurenceschopnosti.
Vysoké zadlužení může způsobit problémy i private equity fondům.
Na schůzkách se občas setkávám se zájmem o investice do private equity.
Wall Street Journal upozornil, že společnosti vlastněné private equity fondy čeká v letech 2028–2029 splatnost úvěrů s ratingem pod investičním stupněm v objemu přibližně 300 mld. USD. Třetina těchto úvěrů připadá na softwarové firmy, jejichž podnikání může navíc ohrozit konkurence ze strany AI. Mnohé byly nakoupeny v době levných peněz a nyní mají kvůli vyšším sazbám problémy s refinancováním dluhů. Někteří správci proto vyjednávají odklady splatnosti, což však samotné problémy neřeší.
Neznamená to, že všechny private equity investice jsou špatné. Pro nás je ale důležité rozumět jejich rizikům, zadlužení a omezené likviditě. Proto je do Wealth Protection portfolií nezařazujeme.
Zlato ztratilo téměř třetinu hodnoty, přestože geopolitická nejistota roste.
Na závěr ještě zpráva o zlatu, na které se nás klienti také občas ptají.
Jeho cena od lednového maxima poklesla téměř o 30 %, přestože geopolitické napětí na Blízkém východě zůstává vysoké. (E15)
Jedním z důvodů jsou vysoké výnosy amerických státních dluhopisů. Výnos desetiletých dluhopisů se začátkem října dostal na 5,3 % a třicetiletých na 5,7 %. Dluhopisy tak nabízejí zajímavé průběžné úrokové výnosy, zatímco zlato žádné cash flow nepřináší.
Právě to je jeden z důvodů, proč zlato do našich portfolií nezařazujeme. Jeho cenu významně ovlivňuje poptávka a nálada investorů, nikoliv schopnost vytvářet zisky nebo pravidelný příjem.
Současný pokles nám připomíná, že ani aktivum považované za bezpečný přístav nemusí v nejistých dobách svou hodnotu udržet.
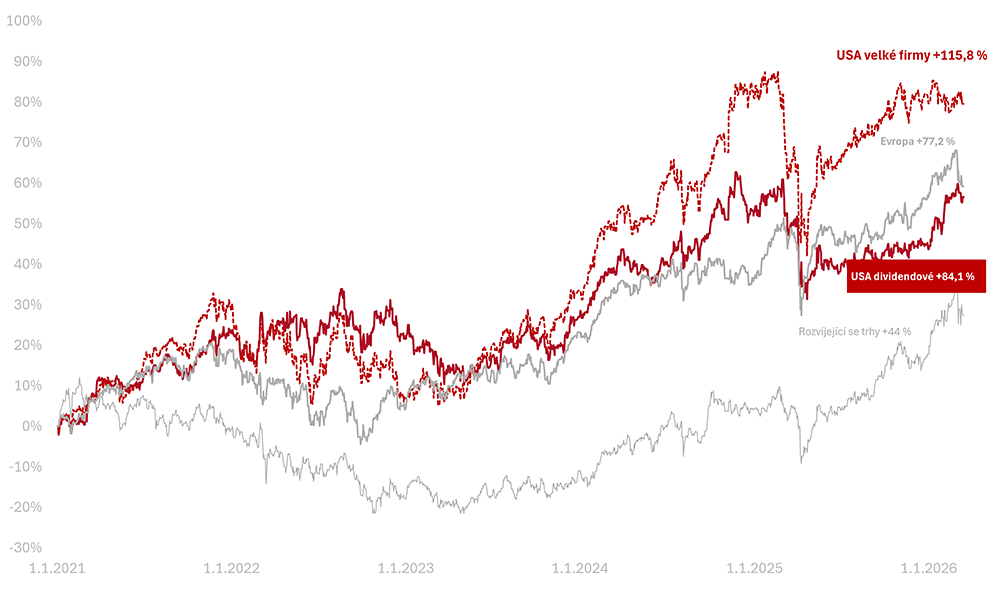
Výkonnost trhů k 29. 10. 2026
Za poslední týden celý americký trh v korunovém vyjádření rostl (+1,8 % v CZK). Americké dividendové akcie také rostly (+2 % v CZK).
Od začátku roku 2026 jsou americké akcie velkých firem +20,1 % a americké dividendové +28,1 % v CZK.
Od začátku roku 2021 vydělaly americké akcie velkých firem +115,8 %, americké dividendové +84,1 % v CZK.
O autorovi Šárka Tothová
Přihlaste se k odběru newsletteru Správa bohatství
Obchodování s investičními nástroji je vždy spojeno s rizikem ztráty až celé investované částky a minulé či předpokládané výnosy nejsou zárukou výnosů budoucích. Bližší informace o rizicích jsou k dispozici zde.