Drahota mění politiku. ČNB i Británie zvyšují sazby. Ne každý dluhopis přináší ochranu před inflací. Trhy klesly.
•
Správa bohatství •
Vladimír Fichtner 
Tento týden mi znovu připomněl, jak výrazně naše životy umí ovlivňovat inflace a jak umí být akciové trhy rozkývané.
Inflace dokáže měnit náladu společnosti, výsledky voleb i atraktivitu investic, které ještě před pár měsíci vypadaly jako jasná volba. A rozkývanost trhů si pohrává s emocemi méně zkušených investorů – ať jdou trhy nahoru nebo dolů.
Po několikatýdenním období růstu akciové trhy včera poklesly
Informace o výkonnosti trhů k 5. 11. 2026:
Jen za čtvrtek 5. 11. poklesl americký index S&P 500 o −4,36 %. Za poslední týden celý americký trh v korunovém vyjádření klesl o −5,9 %.
Americké dividendové akcie také ztrácely méně (−2,5 % v CZK). Od začátku roku 2026 jsou americké akcie velkých firem +13,1 % a americké dividendové +24,9 % v CZK.
Od začátku roku 2021 vydělaly americké akcie velkých firem +103,1 %, americké dividendové +79,4 % v CZK.
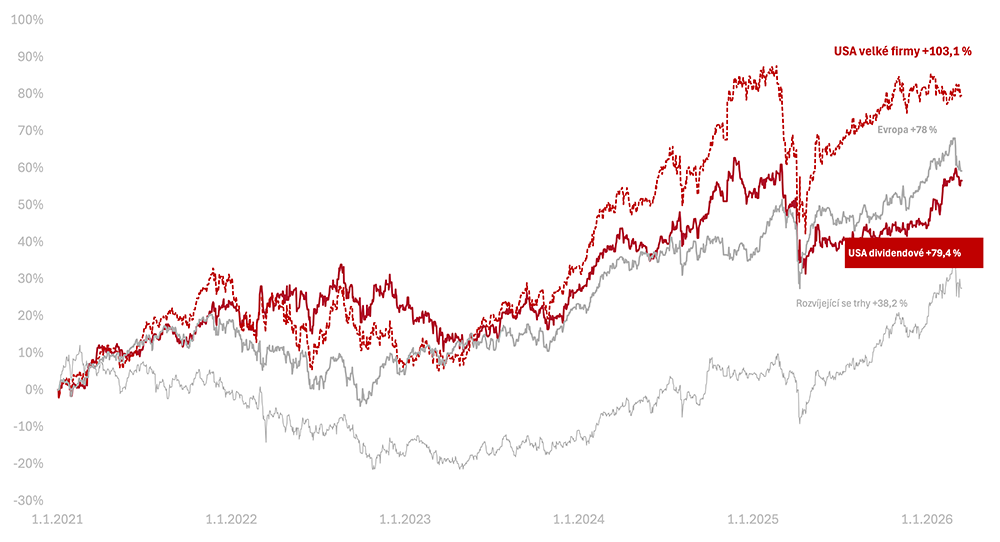
Na svém vrcholu byl index S&P 500 7. 10. 2026. Od tohoto vrcholu v CZK poklesl o −6,67 %.
Výprodej spustily především obavy, že nově zvolení demokratičtí guvernéři budou omezovat výstavbu datových center, a proto se výprodej týkal především technologického sektoru.
Včerejší den nám dobře připomněl, že poklesy patří k investování stejně jako růsty. Nejvíce vyklesaly především technologické akcie, u dividendových akcií a indexů širšího trhu se jedná o pokles nižší.
Z našeho pohledu poklesy nedosahují 10 % od předchozího vrcholu, proto zatím nebudeme zahajovat nákupy při poklesech. Jako vždy ale situaci sledujeme a dáme vědět, pokud by se nákupní přlíležitost objevila.
Američané dali najevo nespokojenost s drahotou
Wall Street Journal spojuje vítězství demokratů v obou komorách amerického Kongresu především s nespokojeností voličů s životními náklady.
Tři čtvrtiny dotázaných hodnotily stav ekonomiky nepříznivě a téměř 80 % uvedlo, že inflace jejich rodině v posledním roce způsobila potíže. Pro mě je to připomínka, že ekonomiku posuzují lidé především podle toho, co si mohou dovolit.
Donald Trump uvedl, že je ochoten výsledky přijmout. (People) Doufejme, že mu tento názor vydrží. Ale pravděpodobně ano – vítězství demokratů bylo opravdu výrazné.
Pro nás jako dlouhodobé investory je důležité, že emocemi napjaté období je za námi a to nám umožňuje lépe vidět to podstatné – jak se daří firmám a ekonomice obecně, jak se vyvíjí úrokové sazby a co potřebujeme se svými penězi řešit v našich životech.
Samotný volební výsledek ale není důvodem přepisovat dlouhodobý investiční plán.
ČNB i britská centrální banka zvýšily sazby na 4 %
Obě zmíněné centrální banky tento týden zvýšily základní sazbu o čtvrt procentního bodu. (Novinky, Patria) Reagují tak na rostoucí inflační rizika a potvrzují, že je potřeba si na prostředí vyšších úrokových sazeb zvykat.
Co se týká inflace, ekonomové Komerční banky očekávají v únoru 2027 v ČR meziroční inflaci těsně pod 4 %. Zároveň nepředpovídají recesi, ale „pokračující růst české ekonomiky v náročnějších podmínkách.”
Fixní výnos není fixní kupní síla
Hospodářské noviny upozorňují na dilema investorů, kteří na jaře nakoupili pětileté Dluhopisy Republiky s fixním výnosem. Mezitím tržní výnosy vzrostly a původně atraktivní nabídka úroků už nemusí vypadat tak výhodně v okamžiku, kdy úrokové sazby rostou.
Z mého pohledu nejde automaticky o „past“, jak píší HN. Spíš o připomínku, že při nákupu dluhopisů musíme přemýšlet i o méně příznivých scénářích inflace a vývoje úrokových sazeb. Pevný úrok nám dává předvídatelný nominální příjem, nikoli jistotu zachování kupní síly. Pokud jej inflace převýší, reálně ztrácíme.
Právě proto jsme doporučovali a stále doporučujeme našim klientům do konzervativní části portfolia především Proti-inflační dluhopisy. Jen ty chrání peníze před inflací v každém – a nejen příznivém – inflačním scénáři.
Dr. Max získal miliardy za den. Popularita ale nenahrazuje analýzu.
Podle e15 přilákala dluhopisová nabídka Dr. Max za 24 hodin přibližně 3,5 miliardy korun. To je mimořádný investorský zájem, vyvolaný především nabízeným úrokem ve výši 7,25 % p.a. a dobrou distribuční sítí.
My máme v rizikovější části našich dluhopisových portfolií diverzifikovaná dluhopisová ETF s vyšším výnosem a lepším ratingem, takže pro nás tato investice zajímavá nebyla.
Po 35 letech investování pro mě zůstává podstatná jedna věc: známé jméno, státní znak ani rychle vyprodaná emise nejsou náhradou za porozumění riziku v různých scénářích budoucnosti.
Proto se držíme naší filozofie Wealth Protection: chránit kupní sílu majetku, diverzifikovat a připravovat se i na scénáře, které právě nejsou na prvních stranách novin.
O autorovi Vladimír Fichtner
Přihlaste se k odběru newsletteru Správa bohatství
Obchodování s investičními nástroji je vždy spojeno s rizikem ztráty až celé investované částky a minulé či předpokládané výnosy nejsou zárukou výnosů budoucích. Bližší informace o rizicích jsou k dispozici zde.