Inflační tlaky zůstávají silné, rostou výnosy dluhopisů, posiluje dolar a geopolitická situace je nadále napjatá
•
Správa bohatství •
Petr Pavlásek 
Tento týden mírně oslabily hlavní akciové indexy: světový (MSCI WACI) i americký S&P 500 včetně indexu technologických titulů (NASDAQ).
Všechny tři jsou však velmi blízko historických maxim (ATH ze 6. 10. 2026) a od začátku roku si navzdory týdennímu poklesu nadále vedou nejlépe technologie.
Dostávají se akciové trhy pod prodejní tlak?
Zářijová inflace ve Spojených státech přinesla nepříjemné překvapení.
Růst spotřebitelských cen překonal očekávání trhu a naznačil, že inflační tlaky zůstávají navzdory dosavadnímu zpřísňování měnové politiky silné. (Patria)
Reakce investorů na sebe nenechala čekat – rostou výnosy dluhopisů, posiluje dolar a akciové trhy se dostávají pod prodejní tlak, zatímco očekávání dalšího postupu Fedu se posouvají směrem k vyšším sazbám na delší dobu.
Čím vyšší jsou výnosy dluhopisů, tím atraktivnější alternativu k akciím dluhopisy představují. Podrobněji o tom píše šéf analytického týmu Fichtner a.s., Tomáš Tyl, v posledním čísle časopisu RENTIÉR, určeného pouze pro naše klienty.
Atraktivní výnosy dluhopisů mohou nastartovat výprodej akcií. Ve třetím čtvrtletí jsme většině našich klientů doporučovali realizovat část akciových zisků a rebalancovat portfolia. Na případný pokles jsme tak připraveni.
Proč neinvestujeme na pražské burze?
V období, kdy pražská burza výrazně rostla tři roky po sobě, se nás klienti stále častěji ptali, zda bychom neměli investovat do indexu PX a českých akcií. A upozorňovali, že americký index S&P 500 je silně koncentrovaný (40 % tvoří 10 největších společností).
Pražská burza je aktuálně za poslední měsíc podle statistik portálu Countryeconomy desátým nejztrátovějším trhem světa, přičemž vyšší měsíční ztrátu nemá krom Ukrajiny a Lucemburska žádná jiná evropská země. (E15)
Obdobné ztráty zaznamenaly burzy v zemích jako Jihoafrická republika, Indonésie nebo třeba Egypt. Pokles má širší evropský rozměr, který souvisí s růstem výnosů státních dluhopisů napříč kontinentem, jak píšeme v odstavci výše.
Hlavním důvodem, proč pražskou burzu našim klientům nedoporučujeme, je její malá velikost (cca 0,013 % světové tržní kapitalizace).
Dále je to extrémní – výrazně vyšší než u S&P 500 – sektorová koncentrace (z pěti největších firem jsou 3 banky a 1 pojišťovna, které tvoří 66 % indexu).
A také to, že v kontextu stále napjatější geopolitické situace, kdy Rusko agresivně testuje, co vše si může vůči EU a USA dovolit, je bezpečnější mít část majetku mimo ČR a Evropu.
Výsledky amerických bank zatím potvrzují odolnost ekonomiky
Americké banky JP Morgan, Goldman Sachs, Citigroup, Wells Fargo i největší světový správce aktiv BlackRock oznámily růst čtvrtletních zisků i výnosů. Zároveň však varovaly před vyššími sazbami. (The Wall Street Journal, Patria)
Dražší úvěry mohou v delším horizontu omezit spotřebu domácností i financování firem. To může zpomalit ekonomiku a nepříznivě ovlivnit akciové trhy. I proto připravujeme portfolia klientů na různé scénáře.
I v bance mohou pracovat nepoctiví lidé
Je téměř neuvěřitelné, že se klienti nechají podvést bankéřem přímo v bance (ČSOB, Česká spořitelna).
Podcast Ve stínu popisuje několik případů, které ukazují, co vše je možné. V některých případech například bankéř přesvědčil klientku, aby si vzala úvěr na sebe a peníze poslala přímo jemu.
I tyto stěží uvěřitelné situace připomínají, jak důležitá je obezřetnost při ochraně majetku.
Výkonnost trhů k 15. 10. 2026
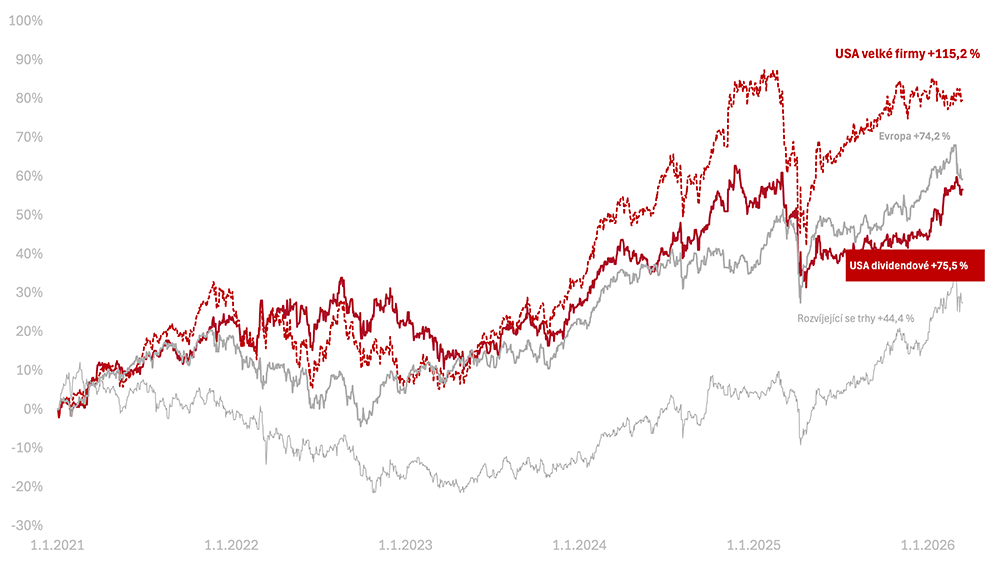
Za poslední týden celý americký trh v korunovém vyjádření klesl (−0,7 % v CZK). Americké dividendové akcie naopak rostly (+2 % v CZK).
Od začátku roku 2026 jsou americké akcie velkých firem +19,7 % a americké dividendové +22,1 % v CZK.
Od začátku roku 2021 vydělaly americké akcie velkých firem +115,2 %, americké dividendové +75,5 % v CZK.
O autorovi Petr Pavlásek
Přihlaste se k odběru newsletteru Správa bohatství
Obchodování s investičními nástroji je vždy spojeno s rizikem ztráty až celé investované částky a minulé či předpokládané výnosy nejsou zárukou výnosů budoucích. Bližší informace o rizicích jsou k dispozici zde.