Realita je optimističtější než mediální obrázek dneška. Akcie v portfoliích stále mírně převažujeme
•
Správa bohatství •
Vladimír Fichtner 
Kolega Richard Mrňka minulý týden psal o zvyšujícím se zadlužení států, rostoucích úrokových sazbách a znovu se objevujícím riziku vyšší inflace. To všechno jsou témata, která bereme vážně a na která jsme v našich portfoliích dobře připraveni.
Já jsem si ale tento týden silně uvědomil, jak je mediální obrázek dneška odlišný od reality. Někdy mám pocit, jako by měl za chvíli přijít konec světa. Ať už jde o „rekordní“ ceny ropy, „dlouho nevídané” výnosy amerických desetiletých dluhopisů nebo „smrtelné nebezpečí“, které nám hrozí od AI.
Díky tomu, že se v investičním světě pohybuji už 35 let, si ale dovolím říct, že mnohé z těchto negativně prezentovaných skutečností nejsou zdaleka tak horké, jak v médiích vypadají. Realitu vidím spíše pozitivně.
Výnosy amerických vládních dluhopisů jsou vyšší, ale ne bezprecedentní.
Výnos desetiletých amerických vládních dluhopisů překročil 5 %.
Když se ale podíváme do historie, zjistíme, že kolem 5 % se pohybuje průměrný výnos amerických státních dluhopisů za posledních 100 let. Americká inflace se v tomto období pohybovala kolem 3 % p.a. a akciové výnosy dosahovaly 10 % p.a. (Macrotrends)
Například v 90. letech se výnosy amerických dluhopisů pohybovaly kolem 6,5 % p.a. a v 70. a 80. letech kolem 10 % p.a.Teprve se začátkem finanční krize začaly výnosy dluhopisů výrazněji klesat a na skutečně nízké hodnoty se dostaly až s příchodem covidové krize v roce 2020.
Co to znamená? Že firmy i spotřebitelé v minulosti dokázali fungovat ve světě sazeb na dnešní „rekordní” úrovni 5 %.
Z mého pohledu jsme zatím dosáhli jen dlouhodobě průměrné úrovně sazeb a budeme schopni si s nimi poradit. Jako dlouhodobí investoři proto můžeme zůstat v akciích mírně převáženi a s posilováním dluhopisové složky ještě vyčkat až se sazby případně výrazně zvýší.
Ani ropa není na úrovních, které by svět neznal.
Ropa je drahá a její růst může dál podporovat inflaci. Ani současné ceny ale nejsou historicky výjimečné. (Macrotrends)
Pokud se podíváme na ceny ropy očištěné o inflaci, zjistíme, že na podobných nebo i vyšších úrovních jsme byli v roce 2022, v letech 2008 (kolem 200 USD v dnešních cenách) a 2011 až 2013, i v dalších obdobích minulosti.
A opět platí, že firmy i spotřebitelé se s podobnými cenami v minulosti dokázali vyrovnat. Ani aktuální ceny ropy by proto dlouhodobého investora neměly vést k obavám. To neznamená, že nás neovlivní nebo že nám neztěžují život. Ale zvládneme to.
AI revoluce a její pozitivní vliv na firemní výsledky nás teprve čekají.
Asi nejvíce pozitivně mě tento týden zaujala prezentace Jona Graye, prezidenta společnosti Blackstone, největšího správce alternativních aktiv na světě.
Prezentaci lze najít na YouTube pod názvem Where’s the Beef? Blackstone’s Jon Gray on the Payoff From the Enormous AI CapEx Spend | Sept ’26. Doporučuji ji zhlédnout každému, kdo má pocit, že akciový trh je už přehřátý.
Já jsem si z tohoto videa odnesl potvrzení toho, o čem mluvíme už delší dobu. To nejzajímavější AI přináší v okamžiku, kdy ji začínáme všichni používat a stáváme se produktivnější a jako firmy ziskovější.
Nedivím se proto, že akciové trhy dál lehce rostou.
Zároveň si myslím, že pozitivní příběh růstu akciových trhů může pokračovat. To samozřejmě neznamená, že nemůže přijít nějaká černá labuť a že trhy nemohou klesnout o 10 %, 20 % nebo 30 %. Pokud by k tomu došlo, v tuto chvíli bych takový pokles vnímal spíše jako jasnou příležitost k nákupu než jako důvod k panice.
My jsme tedy v akciích stále mírně převáženi. V dluhopisové části využíváme proti-inflační dluhopisy a dluhopisy s kratší dobou splatnosti. Otázka, kterou si ale delší dobu kladu, je, zda bychom v akciích neměli být převáženi ještě více. No, budeme o tom přemýšlet.
Výkonnosti trhů k 24. 9. 2026
Za poslední týden celý americký trh v korunovém vyjádření rostl (+2,3 % v CZK). Americké dividendové akcie mírně ztrácely (−0,3 % v CZK).
Od začátku roku 2026 jsou americké akcie velkých firem +17,8 % a americké dividendové +16,8 % v CZK.
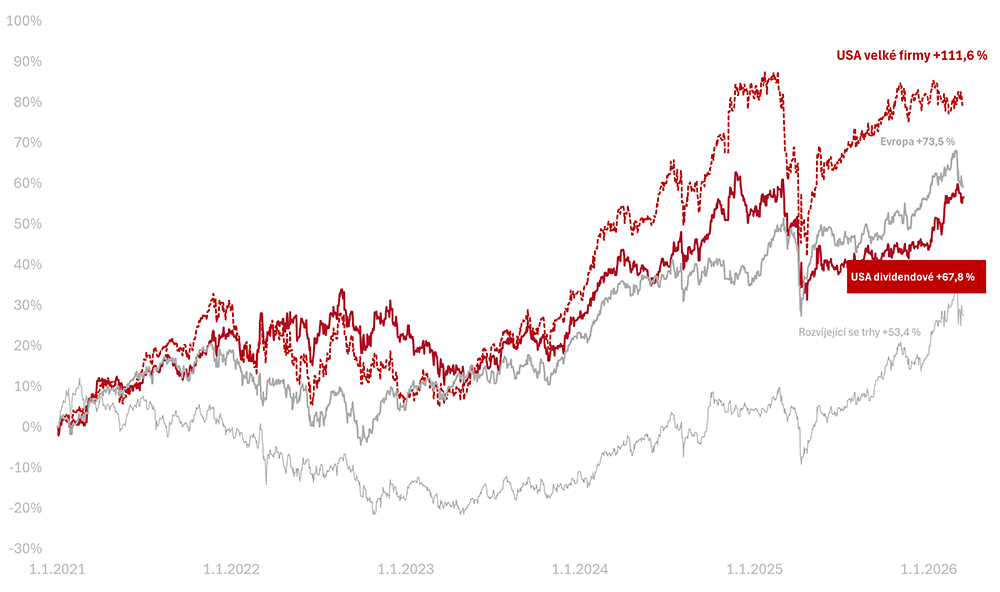
Od začátku roku 2021 vydělaly americké akcie velkých firem +111,6 %, americké dividendové +67,8 % v CZK.
O autorovi Vladimír Fichtner
Přihlaste se k odběru newsletteru Správa bohatství
Obchodování s investičními nástroji je vždy spojeno s rizikem ztráty až celé investované částky a minulé či předpokládané výnosy nejsou zárukou výnosů budoucích. Bližší informace o rizicích jsou k dispozici zde.