Archives for Říjen 2026

AI přináší optimismus i obavy. Čínské automobilky tlačí na Evropu. Rizika private equity a zlata.

Tento týden se na trzích opět ukázalo, jak rychle se může měnit nálada investorů.

Začátkem týdne přineslo optimismus zveřejnění podkladů k plánovanému IPO společnosti Anthropic. Následně přišlo vystřízlivění po výsledcích Alphabetu (Google), Amazonu a Intelu. Investoři stále hledají odpověď na otázku, komu se obrovské investice do AI nakonec vyplatí.

AI přináší optimismus i obavy

Zaujal mě článek, který současný AI boom přirovnává ke kalifornské zlaté horečce. Tehdy zbohatli jen někteří zlatokopové, ale vydělávali především ti, kdo jim prodávali lopaty a další vybavení. (Patria)

Podobné to může být s AI. Technologie může změnit svět, ale ne všechny firmy, které do ní investují, na tom vydělají.

I proto v našich Wealth Protection portfoliích nesázíme na jednotlivé technologické vítěze ani nenakupujeme IPO, ale držíme se široce diverzifikovaných investic.

Fed i ECB ponechaly úrokové sazby beze změny, ale inflace stále není vyřešená.

Americká centrální banka ponechala sazby v pásmu 3,75–4 %. (E15)

Ekonomika pokračuje v silném růstu, spotřeba domácností zůstává odolná a americké firmy zatím dokážou v prostředí vyšších sazeb růst a vytvářet zisky.  To je pro nás jako investory důležité.

Inflace však v září dosáhla 3,7 %, a je tak stále daleko od 2% cíle Fedu. Fed proto zatím vyčkává na další data a je možné, že na dalším zasedání v prosinci sazby zvýší.

Také ECB ponechala sazby beze změny. Depozitní sazba zůstává na 2,5 %. (Patria)

Evropa však znovu čelí výraznému zdražování energií, které připomíná rok 2022, přestože ceny zatím nedosahují tehdejších extrémů. Vyšší ceny energií přispívají k růstu inflace. Zároveň zvyšují náklady evropských firem a dále oslabují jejich konkurenceschopnost. 

ECB je tak ve složité situaci. Zvýšením sazeb by mohla tlumit inflaci, ale současně ještě více zpomalit hospodářský růst. Proto zatím s dalším zvýšením vyčkává.

Čínské automobilky mají doma problémy, ale evropským konkurentům je ještě zhoršují.

Richard minulý týden psal o problémech evropských automobilek. Mě tento týden ve WSJ zaujal jiný pohled na situaci v Číně.

Tam za prvních devět měsíců letošního roku prodeje aut meziročně poklesly o 22 % a výrobní kapacity více než trojnásobně převyšují domácí poptávku. Mnohé automobilky jsou ztrátové, ale místní vlády je dál podporují kvůli zachování pracovních míst. Přebytečnou produkci proto stále více vyvážejí do zahraničí.

Silně to pociťuje i Evropa, kde čínské automobilky nabízejí auta za ceny, kterým evropští výrobci obtížně konkurují. To dále ohrožuje jejich ziskovost a zaměstnanost, což může mít dopady i na českou ekonomiku. Je to další příklad strukturálních problémů evropské konkurenceschopnosti.

Vysoké zadlužení může způsobit problémy i private equity fondům.

Na schůzkách se občas setkávám se zájmem o investice do private equity.

Wall Street Journal upozornil, že společnosti vlastněné private equity fondy čeká v letech 2028–2029 splatnost úvěrů s ratingem pod investičním stupněm v objemu přibližně 300 mld. USD. Třetina těchto úvěrů připadá na softwarové firmy, jejichž podnikání může navíc ohrozit konkurence ze strany AI. Mnohé byly nakoupeny v době levných peněz a nyní mají kvůli vyšším sazbám problémy s refinancováním dluhů. Někteří správci proto vyjednávají odklady splatnosti, což však samotné problémy neřeší.

Neznamená to, že všechny private equity investice jsou špatné. Pro nás je ale důležité rozumět jejich rizikům, zadlužení a omezené likviditě. Proto je do Wealth Protection portfolií nezařazujeme.

Zlato ztratilo téměř třetinu hodnoty, přestože geopolitická nejistota roste.

Na závěr ještě zpráva o zlatu, na které se nás klienti také občas ptají.

Jeho cena od lednového maxima poklesla téměř o 30 %, přestože geopolitické napětí na Blízkém východě zůstává vysoké. (E15)

Jedním z důvodů jsou vysoké výnosy amerických státních dluhopisů. Výnos desetiletých dluhopisů se začátkem října dostal na 5,3 % a třicetiletých na 5,7 %. Dluhopisy tak nabízejí zajímavé průběžné úrokové výnosy, zatímco zlato žádné cash flow nepřináší.

Právě to je jeden z důvodů, proč zlato do našich portfolií nezařazujeme. Jeho cenu významně ovlivňuje poptávka a nálada investorů, nikoliv schopnost vytvářet zisky nebo pravidelný příjem.

Současný pokles nám připomíná, že ani aktivum považované za bezpečný přístav nemusí v nejistých dobách svou hodnotu udržet.

Výkonnost trhů k 29. 10. 2026

Za poslední týden celý americký trh v korunovém vyjádření rostl (+1,8 % v CZK). Americké dividendové akcie také rostly (+2 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +20,1 % a americké dividendové +28,1 % v CZK.

Od začátku roku 2021 vydělaly americké akcie velkých firem +115,8 %, americké dividendové +84,1 % v CZK.
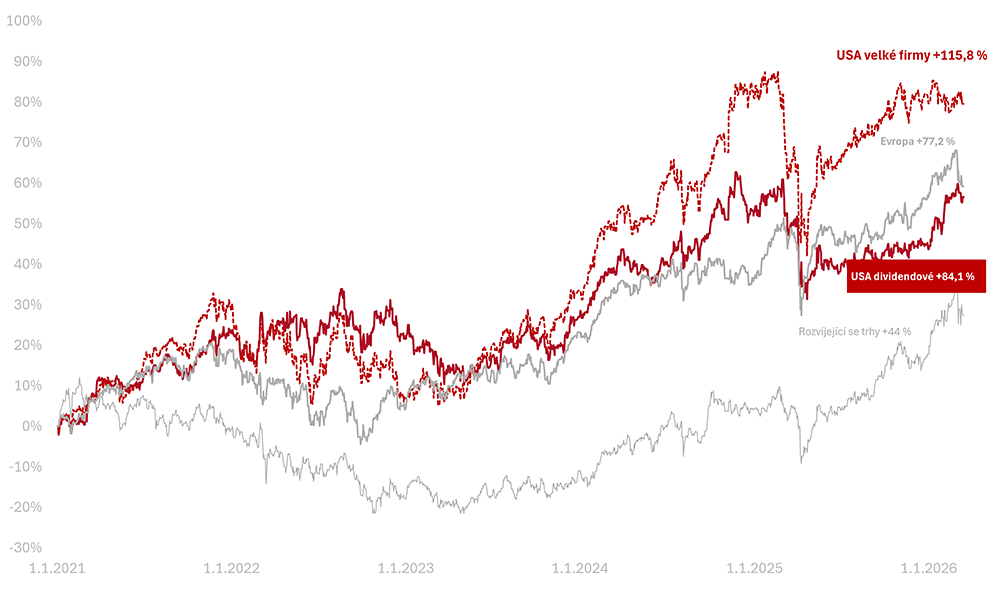
Vývoj trhů od 1.1.2021 k 29.10.2026 v CZK

Obavy kolem AI, silné firemní výsledky a zdražující hypotéky

Na americké trhy se znovu vracejí pochybnosti o návratnosti obrovských investic do umělé inteligence. Technologické akcie v posledních dnech výrazně oslabily. Výsledková sezona zatím přináší převážně dobré zprávy. V Česku dál rostou hypoteční sazby. 

Na trhy se vracejí obavy z návratnosti investic do AI

Na amerických akciových trzích se v posledních týdnech opět zvýšila nervozita kolem masivních investic do umělé inteligence a jejich návratnosti. (HN)

Výrazně se to projevilo například u společnosti CoreWeave, poskytovatele cloudové infrastruktury pro AI, která je do značné míry financována dluhem. Její akcie jen během října klesly přes 36 % a výnos dluhopisů splatných v roce 2031 vystoupal až nad 16 %, oproti necelým 10 % při jejich červnové emisi. (CNBC)

Slabší vývoj zaznamenaly také další technologické společnosti.

Minulý týden index polovodičových společností, Philadelphia Semiconductor Index, oslabil o více než 11 % a včera technologický Nasdaq ztratil 2,6 %. Nasdaq 100 je od ATH 6/10 v poklesu přes 7 %.

Podobné obavy již trhy několikrát negativně ovlivnily a je pravděpodobné, že se budou vracet i v budoucnu.

Důležité však je, že zatím nejde o plošný výprodej akcií, ale spíše o přesun kapitálu z technologických titulů do ostatních sektorů. To dokládá i širší index S&P 500, který ze svého maxima ztrácí jen necelá 2 %.

Výsledková sezona zatím překonává očekávání

Probíhající výsledková sezona zatím přináší převážně pozitivní zprávy o hospodaření amerických firem.

Podle nejnovějšího přehledu LSEG překonalo očekávání analytiků 83 % ze 111 společností indexu S&P 500, které již zveřejnily své výsledky. Zisky firem by za třetí čtvrtletí měly meziročně vzrůst o 32,3 % a tržby o 12,5 %. Odhady růstu zisků se navíc od začátku října zvýšily z původních 30,6 %. (Afterns)

Pozitivní výsledky však automaticky neznamenají růst akcií. Téměř polovina společností, které překonaly očekávání zisku, zaznamenala následující obchodní den pokles akcií.

Příkladem je Meta, jejíž tržby meziročně vzrostly o 26 % a překonala očekávání analytiků, přesto akcie po výsledcích oslabily přibližně o 7 %. Hlavním důvodem prodejů byly vysoké plánované výdaje na AI infrastrukturu a také to, že ve třetím čtvrtletí poprvé po více než deseti letech vykázala záporné volné cash flow. (SeznamZprávy)

Ukazuje se tak, že investoři stále přistupují k výsledkům firem s určitou opatrností a dobrá čísla sama o sobě k růstu akcií nestačí.

Evropský automobilový průmysl pod tlakem

Evropské automobilky se potýkají s rostoucí konkurencí čínských výrobců, vysokými náklady a slabší poptávkou.

Výrazné problémy má zejména koncern Volkswagen, který v září snížil výhled letošní provozní marže z původních 4–5,5 % na maximálně 1 %. Koncern proto připravuje rozsáhlé úspory a propouštění. Podle zdrojů chce až do roku 2030 zmrazit mzdy více než 660 tisíc zaměstnanců po celém světě a zrušit až 100 tisíc pracovních míst. (E15)

Plánované úspory se přitom mohou dotknout i zaměstnanců Škodovky, které se na rozdíl od mateřského koncernu daří výrazně lépe. Za první pololetí dosáhla provozní marže 8,5 % a během prvních devíti měsíců zvýšila odbyt vozů o 6,1 %.

Současné problémy evropského automobilového průmyslu tak ukazují na rostoucí tlak na jeho konkurenceschopnost. Evropská unie se snaží domácím výrobcům ulevit také omezením dovozu z Číny. (The Wall Street Journal)

V říjnu dosáhla s Pekingem předběžné dohody o omezení dovozu hybridních automobilů, který by se podle návrhu mohl snížit o více než polovinu. Samotná obchodní omezení však dlouhodobé problémy evropských automobilek nevyřeší.

Hypoteční sazby se opět blíží 6 %

Hypotéky v Česku pokračují ve zdražování. Podle říjnového Hypoindexu vzrostla průměrná nabídková sazba na 5,79 %, zatímco ještě v březnu činila 4,89 %.

Rostoucí sazby vyvolaly reakci premiéra Andreje Babiše a ministryně financí Aleny Schillerové, kteří z tohoto stavu obviňují banky, protože základní sazba zůstává na 3,75 %. (Aktuálně)

Hypoteční sazby však závisí především na vývoji delších tržních úrokových sazeb, které odrážejí očekávání budoucí inflace a měnové politiky. Samotné marže bank na hypotékách jsou nízké.

Banky totiž musí zohledňovat náklady na financování a zajištění úrokového rizika po celou dobu fixace. Proto hypoteční sazby rostou, i když ČNB zatím základní sazbu nemění.

Na dlouhodobé sazby mají vliv inflační očekávání. A dokud budou panovat obavy z vyšší inflace, nemůžeme očekávat ani výrazně levnější financování bydlení. 

Výkonnosti trhů k 22. 10. 2026

Za poslední týden celý americký trh v korunovém vyjádření klesal (−1,4 % v CZK). Americké dividendové akcie rostly (+2,8 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +18 % a americké dividendové +25,6 % v CZK.

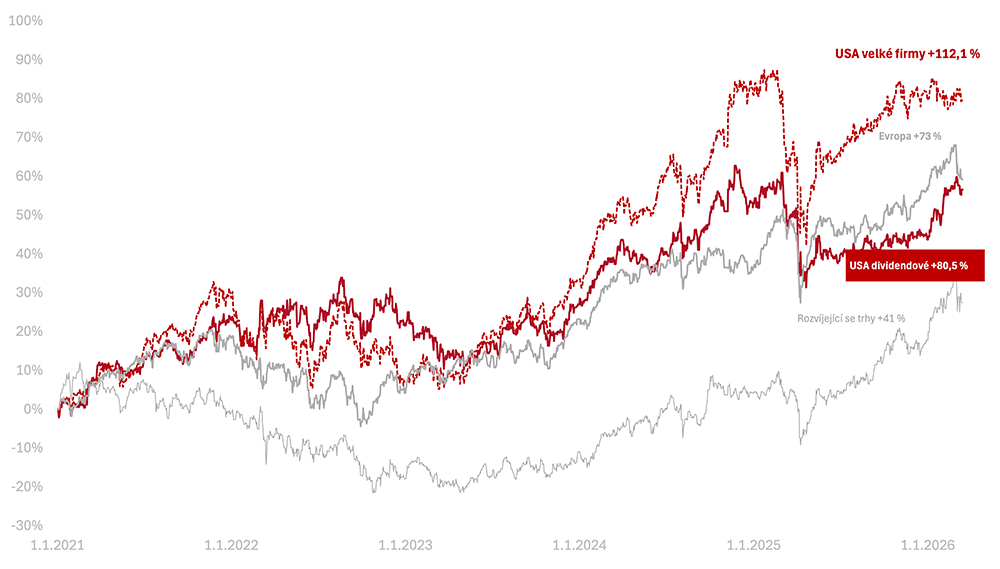
Od začátku roku 2021 vydělaly americké akcie velkých firem +112,1 %, americké dividendové +80,5 % v CZK.

Vývoj trhů od 1.1.2021 k 22.10.2026 v CZK

Inflační tlaky zůstávají silné, rostou výnosy dluhopisů, posiluje dolar a geopolitická situace je nadále napjatá

Tento týden mírně oslabily hlavní akciové indexy: světový (MSCI WACI) i americký S&P 500 včetně indexu technologických titulů (NASDAQ).

Všechny tři jsou však velmi blízko historických maxim (ATH ze 6. 10. 2026) a od začátku roku si navzdory týdennímu poklesu nadále vedou nejlépe technologie.

Dostávají se akciové trhy pod prodejní tlak?

Zářijová inflace ve Spojených státech přinesla nepříjemné překvapení.

Růst spotřebitelských cen překonal očekávání trhu a naznačil, že inflační tlaky zůstávají navzdory dosavadnímu zpřísňování měnové politiky silné. (Patria)

Reakce investorů na sebe nenechala čekat – rostou výnosy dluhopisů, posiluje dolar a akciové trhy se dostávají pod prodejní tlak, zatímco očekávání dalšího postupu Fedu se posouvají směrem k vyšším sazbám na delší dobu.

Čím vyšší jsou výnosy dluhopisů, tím atraktivnější alternativu k akciím dluhopisy představují. Podrobněji o tom píše šéf analytického týmu Fichtner a.s., Tomáš Tyl, v posledním čísle časopisu RENTIÉR, určeného pouze pro naše klienty.

Atraktivní výnosy dluhopisů mohou nastartovat výprodej akcií. Ve třetím čtvrtletí jsme většině našich klientů doporučovali realizovat část akciových zisků a rebalancovat portfolia. Na případný pokles jsme tak připraveni.

Proč neinvestujeme na pražské burze?

V období, kdy pražská burza výrazně rostla tři roky po sobě, se nás klienti stále častěji ptali, zda bychom neměli investovat do indexu PX a českých akcií. A upozorňovali, že americký index S&P 500 je silně koncentrovaný (40 % tvoří 10 největších společností).

Pražská burza je aktuálně za poslední měsíc podle statistik portálu Countryeconomy desátým nejztrátovějším trhem světa, přičemž vyšší měsíční ztrátu nemá krom Ukrajiny a Lucemburska žádná jiná evropská země. (E15)

Obdobné ztráty zaznamenaly burzy v zemích jako Jihoafrická republika, Indonésie nebo třeba Egypt. Pokles má širší evropský rozměr, který souvisí s růstem výnosů státních dluhopisů napříč kontinentem, jak píšeme v odstavci výše.

Hlavním důvodem, proč pražskou burzu našim klientům nedoporučujeme, je její malá velikost (cca 0,013 % světové tržní kapitalizace).

Dále je to extrémní – výrazně vyšší než u S&P 500 – sektorová koncentrace (z pěti největších firem jsou 3 banky a 1 pojišťovna, které tvoří 66 % indexu).

A také to, že v kontextu stále napjatější geopolitické situace, kdy Rusko agresivně testuje, co vše si může vůči EU a USA dovolit, je bezpečnější mít část majetku mimo ČR a Evropu.

Výsledky amerických bank zatím potvrzují odolnost ekonomiky

Americké banky JP Morgan, Goldman Sachs, Citigroup, Wells Fargo i největší světový správce aktiv BlackRock oznámily růst čtvrtletních zisků i výnosů. Zároveň však varovaly před vyššími sazbami. (The Wall Street Journal, Patria)

Dražší úvěry mohou v delším horizontu omezit spotřebu domácností i financování firem. To může zpomalit ekonomiku a nepříznivě ovlivnit akciové trhy. I proto připravujeme portfolia klientů na různé scénáře.

I v bance mohou pracovat nepoctiví lidé

Je téměř neuvěřitelné, že se klienti nechají podvést bankéřem přímo v bance (ČSOB, Česká spořitelna).

Podcast Ve stínu popisuje několik případů, které ukazují, co vše je možné. V některých případech například bankéř přesvědčil klientku, aby si vzala úvěr na sebe a peníze poslala přímo jemu.

I tyto stěží uvěřitelné situace připomínají, jak důležitá je obezřetnost při ochraně majetku.

Výkonnost trhů k 15. 10. 2026

Za poslední týden celý americký trh v korunovém vyjádření klesl (−0,7 % v CZK). Americké dividendové akcie naopak rostly (+2 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +19,7 % a americké dividendové +22,1 % v CZK.

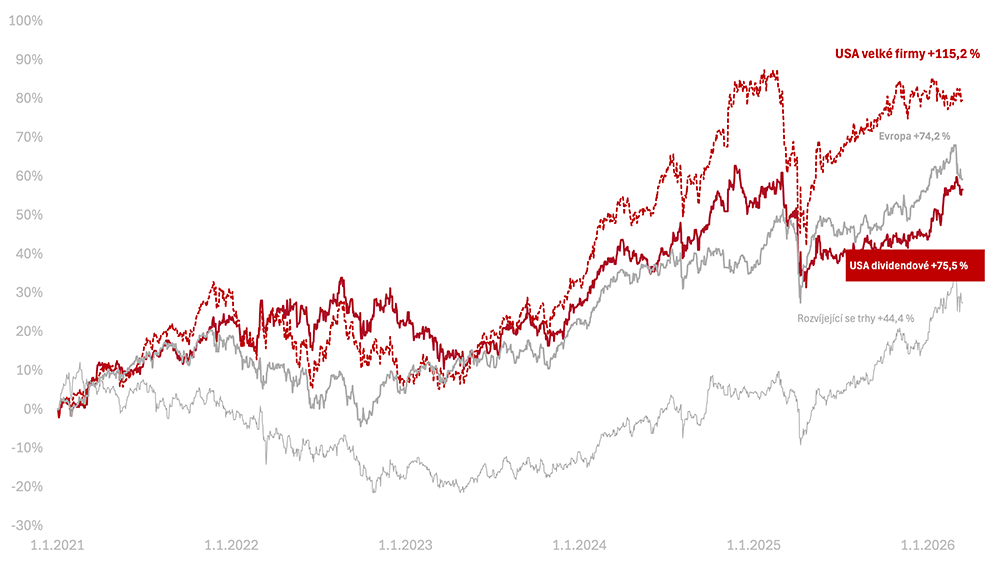
Od začátku roku 2021 vydělaly americké akcie velkých firem +115,2 %, americké dividendové +75,5 % v CZK.

Vývoj trhů od 1.1.2021 k 15.10.2026 v CZK

Hledáme systémového administrátora

Převezměte odpovědnost za IT prostředí, které má růst bezpečně, systematicky a s rozumem.

O naší firmě

Fichtner Wealth Managers je česká wealth management společnost zaměřená na dlouhodobou správu majetku významných klientů. Pracujeme s citlivými daty a fungujeme v regulovaném prostředí, záleží nám na systematickému, dobře zdokumentovanéu a bezpečném provozu.

Hledáme zkušeného mediora až seniora, který nechce být jen „člověkem na tickety“, ale chce mít skutečný vliv na to, jak IT ve firmě funguje. Budete hlavním administrátorem, úzce spolupracovat s CTO, projektovým manažerem, risk managerem, externím partnerem pro vývoj a AWS a externí bezpečnostní firmou.

Co budete dělat?

  • Podílet se na nasazování a provozní správě AI agentic workflows a dalších automatizací s důrazem na ochranu dat.
  • Zavádět a provozovat bezpečnostní opatření podle plánu bezpečnostní transformace.
  • Postupně přebírat provoz cloudové infrastruktury v AWS a Kubernetes od externího partnera podle svých zkušeností.
  • Nastavovat a kontrolovat monitoring, sběr logů a předávání bezpečnostních událostí.
  • Spravovat uživatele a přístupy – nástupy, změny a odchody, MFA, password manager a SSO.
  • Spravovat koncová zařízení Windows a macOS – centrální správu, aktualizace, šifrování a EDR.
  • Zajišťovat zálohy a obnovu včetně pravidelných testů obnovy.
  • Vést evidenci účtů, zařízení, systémů, licencí a dodavatelů a udržovat provozní dokumentaci.
  • Podporovat uživatele a koordinovat externí dodavatele.
  • Pravidelně reportovat stav IT a navrhovat konkrétní zlepšení.

Koho hledáme?

  • Zkušeného mediora až seniora v IT Operations; orientačně 3–5 let relevantní praxe nebo více. Rozhodující je samostatnost, ne samotný počet let.
  • Člověka se samostatnou praxí v pravidelné provozní správě, centrální správě zařízení, řízení identit a přístupů, bezpečném zavádění změn, monitoringu a logování a zálohách a obnově.
  • Technický základ: Windows, Linux servery, Docker, Google Workspace a základní skriptování v PowerShellu nebo Bashi.
  • Zkušenost s AWS, Kubernetes, Terraformem, macOS, SSO, API integracemi nebo AI agentic workflows je výhodou – není podmínkou.
  • Samostatnost a proaktivitu: hledáte nedostatky dřív, než se projeví, a nečekáte jen na zadání.
  • Systematičnost a smysl pro pořádek v evidenci a dokumentaci.
  • Spolehlivost, diskrétnost a schopnost pracovat s citlivými daty.
  • Srozumitelnou komunikaci s uživateli, kteří nejsou technici.
  • Plynulou češtinu a angličtinu pro technickou dokumentaci, písemnou komunikaci a komunikaci s dodavateli.

Co vám nabízíme?

  • Skutečný vliv na to, jak IT ve firmě funguje, a viditelný dopad vlastní práce.
  • Moderní cloudové prostředí – AWS a Kubernetes, bez vlastní on-prem sítě.
  • Možnost pracovat s AI agentic workflows a dalšími novými technologiemi.
  • Bezpečnostní transformaci s podporou externí bezpečnostní firmy.
  • Malou firmu, přímou spolupráci s CTO a krátké rozhodovací cesty.
  • Převážně remote režim, s občasnou osobní přítomností v Praze.
  • Práci v běžné pracovní době bez standardní pracovní pohotovosti.

Tato pozice je pro vás, pokud…

…vás baví nejen nové technologie, ale i to, aby věci dlouhodobě fungovaly. Umíte převzít odpovědnost, nastavit systém, ověřit výsledek, zdokumentovat změnu a otevřeně říct, kde potřebujete specialistu.

Jak se přihlásit?

Pošlete nám svůj strukturovaný životopis na kariera@fichtner.cz.

Rádi s vámi probereme Vaše zkušenosti, způsob práce i to, kam se chcete profesně posunout.

ETF jsou bezpečný nástroj, dolar sílí, Francie bojuje s dluhy i demonstranty, sazby hypoték se blíží 6 %.

Akciové trhy se stále drží kolem historických maxim a před námi je další americká výsledková sezona startující příští týden. Očekávání jsou vysoká. Růst zisků 29,5 %, tržeb 12,3 %.

Uvidíme, zda je to přílišný optimismus anebo firmy dokáží odhady ještě překonat. V Česku nám pomáhá i růst dolaru, který zvyšuje korunové výnosy.

ETF jsou bezpečným způsobem, jak investovat

Ve středu jsem měl možnost být účastníkem na konferenci FIRE, pořádané Hospodářskými novinami. Byl jsem v panelu s názvem „Odvrácená strana ETF“ s Lukášem Nádvorníkem a dvěma aktivními investory (Danem Hamerníkem a Jindřichem Pokorou).

ETF jsou praktickým způsobem, jak je možné se podílet na výnosech trhu. Lukáš v názorné prezentaci na začátku vyvrátil několik běžných mýtů, které o ETF panují.

Není například pravda, že by pasivní investování nafukovalo bublinu, nebo kazilo cenotvorbu trhu. Mimo jiné proto, že indexová ETF obchodují mnohem méně, než zbytek trhu a na trhu především roste objem prostředků držených domácnostmi.

Zaznělo i to, jaká mají ETF rizika. Například pokud investujeme do ETF bez toho, abychom věděli, co v něm skutečně je a jak se konstruuje podkladový index.

Potěšilo mě, že na panelu panovala shoda, že jsou ETF pro investory dobrý a bezpečný nástroj.

Dolar posiluje, česká koruna ztrácí

Česká koruna oslabuje. Dolar je za 21,71 Kč, přitom v srpnu byl dokonce za 20,65 Kč. (E15)

Pro nás je to pozitivní zpráva, protože to pomáhá zahraničním investicím našich klientů a zvyšuje to jejich aktuální výnosy.

Jak už to bývá, svět se netočí kolem České republiky. I když koruna mírně ztrácela i proti Euru (na 24,35 Kč), hlavní pohyb je posilování dolaru. Jedním z důvodů je růst sazeb, který do dolaru láká investory.

Měny kolísají a krátkodobě mohou vytvářet velké pohyby. Dlouhodobě se však měny západních zemí pohybují v cyklech.

Proto nám cizí měny v portfoliu nevadí. Naopak nás chrání proti lokálním rizikům. Podobné pohyby nás nechávají chladnými. S oslabením Eura ale souvisí i dění na našem kontinentu.

Francie hoří. Zase

Ve Francii propukly protesty. Zároveň se do titulků dostaly i francouzské státní dluhy. Francie tak musí hasit požáry v ulicích i na trzích. (CNBC)

Cynik ve mně však říká, že to je už trochu francouzský kolorit. Stejně jako protesty jsou takřka národní sport, tak i vysoké zadlužení, které občas přeroste do obav o francouzské dluhy, se nám periodicky vrací do zpráv.

Francii nepomáhá slabý růst a rychlé střídání premiérů (které se ostatně stalo běžné i v dalších evropských zemích). Francie má aktuální dluh na úrovni 118 % HDP, což je podobné jako v USA. Pro zajímavost, Itálie má 138 %, zatímco my 43,8 %. (HN)

Dobrý není ani deficit rozpočtu, který je v případě Francie na 5,2 %. Určitě není dobré brát tyto dluhy na lehkou váhu. Je to varování, že je potřeba nastavit jiný směr. Nejedná se však v tuto chvíli o krizi, jakou si zažilo Řecko v roce 2011.

Pro nás je to spíše potvrzení, že ani po loňském roce a nástupu Donalda Trumpa se Evropa nijak zásadně neprobudila.

Vysoké sazby hypoték nebudou mít rychlý konec

Poslední týden také rezonoval českými médii růst hypotečních sazeb. Nabídkové sazby hypoték průměrně vzrostly k 5,7 %. Ministryně financí Alena Schillerová vydala takřka výhružné vyjádření vůči českým bankám. (Novinky)

Jak to, že zdražují hypotéky, když sazba zůstala stejná? Jak uvedla řada komentátorů, na výši hypoték mají vliv sazby delší (podle fixace) a ty rostly vzhůru. Celosvětově.

Pro nás to především znamená, že je důležité připravit se na dražší financování. V případě nákupu nemovitosti, i v případě dalších úvěrů. Doba hypoték za 2–3 % se určitě neblíží.

Současné hypoteční sazby ve skutečnosti nejsou z historického hlediska extrémní. Sazba kolem 5-6 % je spíše normální. V 70. a 80. letech byly i hypoteční sazby podstatně výše (7–18 %).

Výkonnost trhů k 8. 10. 2026

Za poslední týden celý americký trh v korunovém vyjádření rostl (+2,1 % v CZK). Americké dividendové akcie rostly také (2,6 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +19,7 % a americké dividendové +20,6 % v CZK.

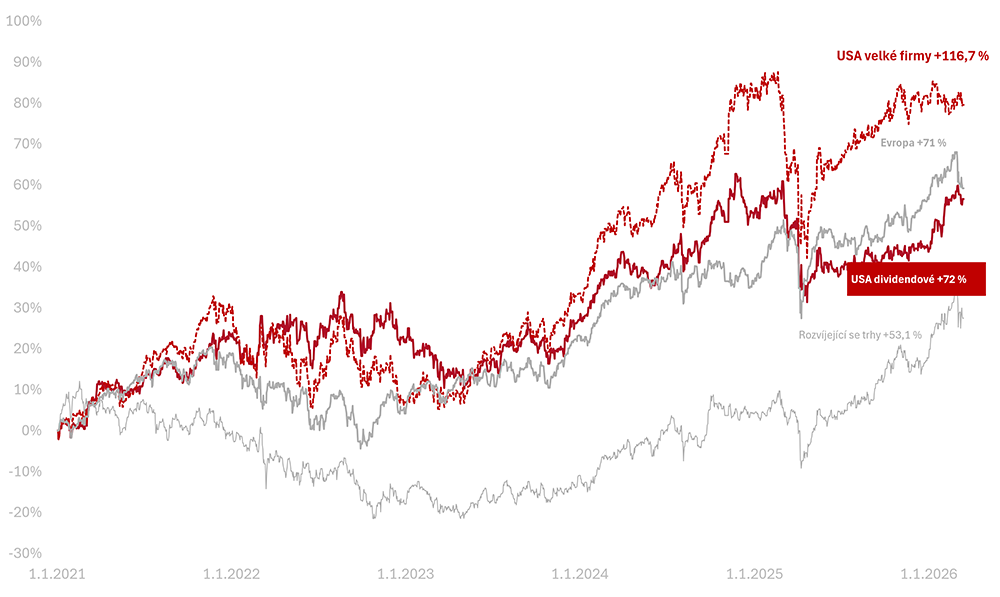
Od začátku roku 2021 vydělaly americké akcie velkých firem +116,7 %, americké dividendové +72 % v CZK.

Vývoj trhů od 1.1.2021 k 8.10.2026 v CZK

Hormuz se otevírá, ropa zlevnila, výnosy dluhopisů přesto rostou. Akcie zůstávají klidné. Bezpečnost AI?

Vladimír minulý týden hodně ukazoval, jak je mediální obrázek dneška odlišný od reality. Bylo to v souvislosti s cenami ropy, výnosy amerických desetiletých dluhopisů a hrozícího nebezpečí od AI.

Tato témata stále plní novinové články a zaznívají i při diskusích na schůzkách, a tak se i dnes k nim vrátím, jen z jiného úhlu pohledu.

Přeprava ropy přes Hormuz se zlepšila, výnosy dlouhých dluhopisů přesto dál rostou.

Přes Hormuz se v posledních týdnech opět přepravuje více ropy. (Kurzy.cz) Zlepšení dodávek přispělo k poklesu její ceny, což může zmírnit část inflačních tlaků. Výnosy dlouhodobých amerických státních dluhopisů však dál rostly. Investoři totiž nesledují jen dnešní cenu ropy, ale také to, jak se bude v dalších letech vyvíjet inflace a úrokové sazby. (The Wall Street Journal)

Dodávky nafty navíc zůstávají omezené. Její vysoká cena dál zvyšuje náklady na dopravu a výrobu, i když surová ropa zlevnila. Pokles ceny ropy během několika dní proto sám o sobě neznamená, že začnou klesat i dlouhodobé výnosy dluhopisů.

Když tržní výnosy rostou, cena již vydaných dluhopisů klesá; u dlouhodobých dluhopisů bývá pokles výraznější. Dluhopisy s velmi dlouhou splatností v portfoliích nemáme, a tak se nás tyto propady nedotkly. Jako u akciových investic i zde vždy zvažujeme různé scénáře vývoje a to, k čemu mají v portfoliu dluhopisy sloužit.

Tématu dluhopisů se bude věnovat šéf našeho investičního oddělení Tomáš Tyl v příštím čísle měsíčníku Rentiér, který vydáváme exkluzivně pro naše klienty.

Americká ekonomika zůstává silná, inflace ale stále není vyřešená.

Data z Ameriky zatím vypadají pozitivně – růst ekonomiky se ve druhém čtvrtletí zvýšil v ročním přepočtu z 1,5 na 2,2 %. Daří se i průmyslu, kde firmy hlásí silnou poptávku a nové objednávky. Bohužel inflace zůstává vyšší – v srpnu 3,4 % meziročně, jádrová inflace 3,0 % a firmy dál upozorňují na cenové tlaky. (Patria, The Wall Street Journal)

Na druhou stranu pokles cen ropy a vyjádření některých představitelů Fedu naznačují, že centrální banka nemusí se zpřísňováním spěchat. Ale také to nevypadá, že by Fed sazby v blízké době snižoval. Pro investory tak zůstává klíčové, zda silná ekonomika dokáže fungovat i při vyšších úrokových sazbách.

Akcie zůstávají klidné, rostoucí sazby samy o sobě nemusí být problém.

Dlouhodobé výnosy dluhopisů rostou, ale akciové trhy zatím výrazně nereagují. Ben Carlson v článku Where is the Stock Market Volatility? připomíná základní vztah: vyšší úrokové sazby snižují současnou hodnotu budoucích zisků firmy. Samy o sobě však neurčují, co se stane s cenami akcií. Záleží také na tom, proč sazby rostou.

Pokud jsou odrazem silnější ekonomiky a růstu zisků firem, akcie historicky často dokázaly vyšší sazby zvládnout, a dokonce i růst. Větší riziko přichází ve chvíli, kdy prudký růst sazeb začne brzdit ekonomiku nebo vyvolá obavy z recese. To zatím data nepotvrzují – americká ekonomika zůstává odolná a růst zisků firem pomáhá vyvažovat tlak vyšších výnosů na ocenění akcií.

Bezpečnost AI řeší i její vývojáři.

Často řeším otázku bezpečnosti ohledně AI jak sama, tak na schůzkách s klienty. A tak mě potěšilo, že Anthropic v podkladech k plánovanému vstupu na burzu otevřeně popisuje i velmi vážná rizika budoucích AI systémů. (Patria)

Ve stejném týdnu se zástupci technologických firem v USA za účasti prezidenta Trumpa dohodli na dobrovolných bezpečnostních opatřeních, včetně nezávislého prověřování jejich systémů. Zatím nejde bohužel o závazná pravidla. (HN)

Výkonnost trhů k 1. 10. 2026

Za poslední týden celý americký trh v korunovém vyjádření mírně rostl (+0,3 % v CZK). Americké dividendové akcie mírně ztrácely (−0,1 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +18,2 % a americké dividendové +16,7 % v CZK.

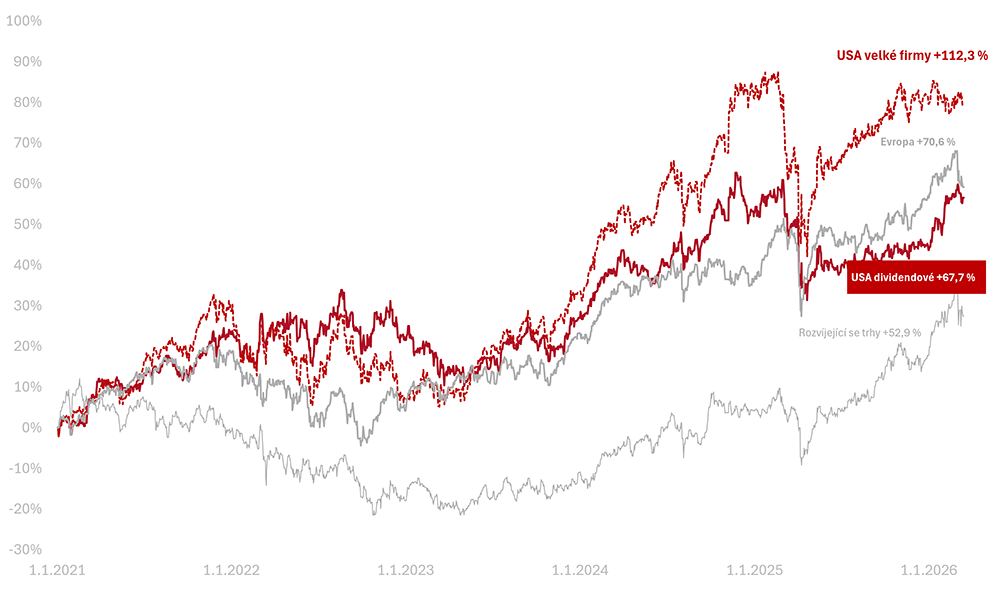
Od začátku roku 2021 vydělaly americké akcie velkých firem +112,3 %, americké dividendové +67,7 % v CZK.

Vývoj trhů od 1.1.2021 k 1.10.2026 v CZK