Archives for Září 2026

Realita je optimističtější než mediální obrázek dneška. Akcie v portfoliích stále mírně převažujeme

Kolega Richard Mrňka minulý týden psal o zvyšujícím se zadlužení států, rostoucích úrokových sazbách a znovu se objevujícím riziku vyšší inflace. To všechno jsou témata, která bereme vážně a na která jsme v našich portfoliích dobře připraveni.

Já jsem si ale tento týden silně uvědomil, jak je mediální obrázek dneška odlišný od reality. Někdy mám pocit, jako by měl za chvíli přijít konec světa. Ať už jde o „rekordní“ ceny ropy, „dlouho nevídané” výnosy amerických desetiletých dluhopisů nebo „smrtelné nebezpečí“, které nám hrozí od AI.

Díky tomu, že se v investičním světě pohybuji už 35 let, si ale dovolím říct, že mnohé z těchto negativně prezentovaných skutečností nejsou zdaleka tak horké, jak v médiích vypadají. Realitu vidím spíše pozitivně.

Výnosy amerických vládních dluhopisů jsou vyšší, ale ne bezprecedentní.

Výnos desetiletých amerických vládních dluhopisů překročil 5 %.

Když se ale podíváme do historie, zjistíme, že kolem 5 % se pohybuje průměrný výnos amerických státních dluhopisů za posledních 100 let. Americká inflace se v tomto období pohybovala kolem 3 % p.a. a akciové výnosy dosahovaly 10 % p.a. (Macrotrends)

Například v 90. letech se výnosy amerických dluhopisů pohybovaly kolem 6,5 % p.a. a v 70. a 80. letech kolem 10 % p.a.Teprve se začátkem finanční krize začaly výnosy dluhopisů výrazněji klesat a na skutečně nízké hodnoty se dostaly až s příchodem covidové krize v roce 2020.

Co to znamená? Že firmy i spotřebitelé v minulosti dokázali fungovat ve světě sazeb na dnešní „rekordní” úrovni 5 %.

Z mého pohledu jsme zatím dosáhli jen dlouhodobě průměrné úrovně sazeb a budeme schopni si s nimi poradit. Jako dlouhodobí investoři proto můžeme zůstat v akciích mírně převáženi a s posilováním dluhopisové složky ještě vyčkat až se sazby případně výrazně zvýší.

Ani ropa není na úrovních, které by svět neznal.

Ropa je drahá a její růst může dál podporovat inflaci. Ani současné ceny ale nejsou historicky výjimečné. (Macrotrends)

Pokud se podíváme na ceny ropy očištěné o inflaci, zjistíme, že na podobných nebo i vyšších úrovních jsme byli v roce 2022, v letech 2008 (kolem 200 USD v dnešních cenách) a 2011 až 2013, i v dalších obdobích minulosti.

A opět platí, že firmy i spotřebitelé se s podobnými cenami v minulosti dokázali vyrovnat. Ani aktuální ceny ropy by proto dlouhodobého investora neměly vést k obavám. To neznamená, že nás neovlivní nebo že nám neztěžují život. Ale zvládneme to.

AI revoluce a její pozitivní vliv na firemní výsledky nás teprve čekají.

Asi nejvíce pozitivně mě tento týden zaujala prezentace Jona Graye, prezidenta společnosti Blackstone, největšího správce alternativních aktiv na světě.

Prezentaci lze najít na YouTube pod názvem Where’s the Beef? Blackstone’s Jon Gray on the Payoff From the Enormous AI CapEx Spend | Sept ’26. Doporučuji ji zhlédnout každému, kdo má pocit, že akciový trh je už přehřátý.

Já jsem si z tohoto videa odnesl potvrzení toho, o čem mluvíme už delší dobu. To nejzajímavější AI přináší v okamžiku, kdy ji začínáme všichni používat a stáváme se produktivnější a jako firmy ziskovější.

Nedivím se proto, že akciové trhy dál lehce rostou.

Zároveň si myslím, že pozitivní příběh růstu akciových trhů může pokračovat. To samozřejmě neznamená, že nemůže přijít nějaká černá labuť a že trhy nemohou klesnout o 10 %, 20 % nebo 30 %. Pokud by k tomu došlo, v tuto chvíli bych takový pokles vnímal spíše jako jasnou příležitost k nákupu než jako důvod k panice.

My jsme tedy v akciích stále mírně převáženi. V dluhopisové části využíváme proti-inflační dluhopisy a dluhopisy s kratší dobou splatnosti. Otázka, kterou si ale delší dobu kladu, je, zda bychom v akciích neměli být převáženi ještě více. No, budeme o tom přemýšlet.

Výkonnosti trhů k 24. 9. 2026

Za poslední týden celý americký trh v korunovém vyjádření rostl (+2,3 % v CZK). Americké dividendové akcie mírně ztrácely (−0,3 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +17,8 % a americké dividendové +16,8 % v CZK.

Od začátku roku 2021 vydělaly americké akcie velkých firem +111,6 %, americké dividendové +67,8 % v CZK.
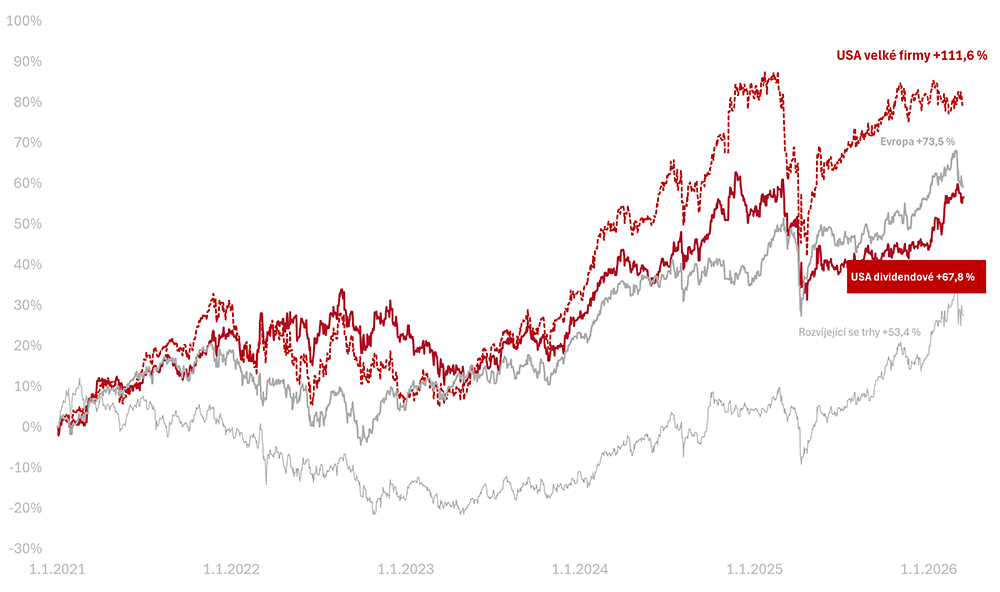
Vývoj trhů od 1.1.2021 k 24.9.2026 v CZK

Sazby znovu rostou, akcie drží firemní zisky, hypotéky zdražují

Americké akcie se i přes vyšší úrokové sazby a dražší ropu nadále drží poblíž historických maxim. Oporou jim zůstávají firemní zisky. Ty letos rostou dokonce rychleji než ceny akcií.

Vyšší sazby automaticky neznamenají pokles akciových trhů. Záleží také na kondici ekonomiky a schopnosti firem dál zvyšovat zisky.

Fed poprvé od července 2023 zvýšil sazby

Americká centrální banka zvýšila sazby o čtvrt procentního bodu do pásma 3,75 až 4 %. (The Wall Street Journal)

Jde o první zvýšení od července 2023. Mezitím je šestkrát snížila, celkem o 1,75procentního bodu. Ještě na začátku letošního roku přitom její výhled počítal s dalším mírným poklesem. Přetrvávající inflace a dražší ropa ale směr měnové politiky obrátily.

Většina účastníků zářijového jednání očekává do konce roku ještě alespoň jedno zvýšení a medián jejich výhledu nepočítá s poklesem sazeb ani během roku 2027. (Federal Reserve)

Rozhodnutí se nelíbilo Donaldu Trumpovi, podle kterého by sazby měly rychle klesnout na jedno procento nebo níže. Fed však zvýšení schválil jednomyslně a přednost dal boji s inflací.

Téma inflace je pro nás důležité. Její návrat je jedním ze scénářů, který sledujeme a zohledňujeme v našich doporučeních. Například tím, že jsme opět do portfolií zařazovali proti-inflační dluhopisy.

Sazby zvyšují i další centrální banky

Amerika se přidává k dalším centrálním bankám, které reagují na přetrvávající inflační tlaky. ECB letos zvýšila sazby již dvakrát, v červnu a září, a její depozitní sazba nyní dosahuje 2,50 %.

V pátek zvýšila sazbu také japonská centrální banka, z 1 % na 1,25 %, nejvýše za posledních 31 let. Japonsko tak pokračuje v odklonu od dlouhého období mimořádně nízkých sazeb. (The Wall Street Journal)

ČNB zvýšila sazby již v červnu. Tento týden je sice ponechala na 3,75 %, příště ale bude podle svého vyjádření rozhodovat mezi stabilitou a dalším zvýšením.

Vývoj v Česku i zahraničí tak ukazuje na změnu směřování měnové politiky. Očekávání dalšího snižování sazeb z počátku roku vystřídalo jejich opětovné zvyšování. I v době, kdy sazby klesaly, jsme dál počítali i se scénářem, že se inflační tlaky mohou vrátit a vyšší sazby s námi zůstanou delší dobu.

Na to je dobré pamatovat při financování podnikání i bydlení. Nižších úroků se v brzké době nedočkáme.

Výnos amerických desetiletých dluhopisů překročil 5 %

Ještě před středečním rozhodnutím Fedu vystoupal výnos desetiletých amerických státních dluhopisů na 5,04 %, nejvýše od roku 2007. Ve čtvrtek se vrátil pod pětiprocentní hranici. (Yahoo)

Za růstem výnosů stojí kombinace obav z inflace, dražší ropy a očekávání vyšších sazeb. Analytici upozorňují také na vysoké zadlužení států a rostoucí objem firemních dluhopisů, kterými technologické společnosti financují výstavbu infrastruktury pro AI. (E15)

Státy tak o peníze investorů stále více soupeří i s kvalitními firemními emitenty, kteří si dříve nepotřebovali půjčovat v takovém rozsahu.

K růstu výnosů může podle některých stratégů přispívat i změna měnové politiky v Japonsku. Vyšší japonské sazby a případné posilování jenu snižují atraktivitu takzvaného yen carry trade, při kterém si investoři levně půjčují v jenech a peníze investují do výnosnějších aktiv v zahraničí.

Uzavírání těchto obchodů může vést k prodejům zahraničních dluhopisů, a tím tlačit jejich výnosy vzhůru. Dluhopisovému trhu se podrobněji budeme věnovat v říjnovém vydání měsíčníku Rentiér, který připravujeme pouze pro naše klienty.

Vyšší sazby se promítají i do českých hypoték

Dražší financování pociťují také zájemci o bydlení v Česku. Jak upozorňuje e15, průměrná sazba nových hypoték v srpnu vzrostla na 5 % z červencových 4,9 %.

Kombinace vyšších sazeb a větších úvěrů zvýšila průměrnou měsíční splátku nové hypotéky proti průměru roku 2025 přibližně o 3 200 korun.

Dražší financování tak může postupně ochladit i poptávku po nemovitostech. Ovlivnit ji může také to, pokud by se v nějaké formě realizovalo vyšší zdanění investičních nemovitostí, které zvažuje vláda.

Výkonnost trhů k 17. 9. 2026

Za poslední týden celý americký trh v korunovém vyjádření rostl (+2,1 % v CZK). Americké dividendové akcie také rostly (+1,2 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +15,1 % a americké dividendové +17,1 % v CZK.

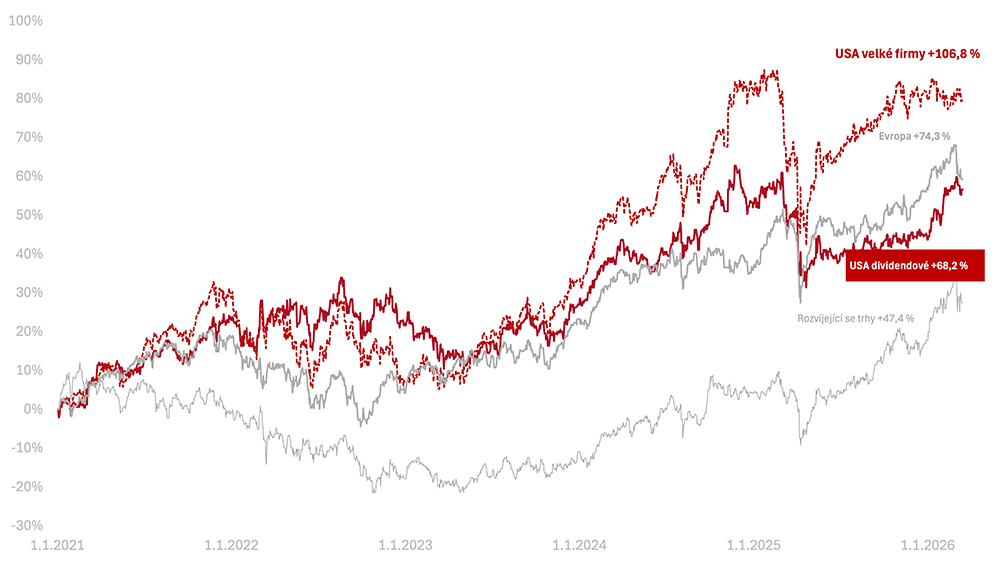
Od začátku roku 2021 vydělaly americké akcie velkých firem +106,8 %, americké dividendové +68,2 % v CZK.

Vývoj trhů od 1.1.2021 k 17.9.2026 v CZK

Jsou akcie opravdu drahé? Inflace neřekla poslední slovo. Česko projídá budoucnost!

Americké akcie v posledních čtyřech obchodních dnech mírně klesaly. Index S&P 500 odepsal asi 2 %, stále je však necelá 3 % pod srpnovým historickým maximem.

Jsou americké akcie drahé?

Hospodářské noviny upozorňují, že americké akcie jsou podle řady valuačních ukazatelů drahé.

Opačný pohled nabízí Chart Kid Matt, který uvádí, že poměr očekávaných zisků k ceně (tzv. Forward P/E) má z indexu S&P 500 nepřiměřeně drahých (40+) pouze 27 společností, z tzv. Magnificent 7 jedině Teslu.

Drahý tedy není automaticky celý trh, ani všechny technologické společnosti. Některé firmy jsou oceněny vysoko, jiné prošly v průběhu léta významným přeceněním, jejich zisky rychle rostou a jsou tudíž (z pohledu Forward P/E) levnější, než byly před prázdninami.

Zajímavý je také pohled velkých investorů. Podle Financial Times dosáhla srpnová poptávka institucionálních investorů po amerických technologických akciích nejvyšší úrovně za pět let. Nákupy velkých hráčů ukazují, že pohled na ocenění trhu není jednoznačný.

Protichůdné pohledy na ocenění trhu vyvolávají u méně zkušených investorů obavy.

Ani ve Fichtner a.s. budoucnost samozřejmě neznáme, a proto se nespoléháme na předpovědi. Pracujeme se scénáři a držíme se nastavených plánů. Tzn. hlídáme správný poměr akcií a dluhopisů, protože ten určuje v dlouhodobém horizontu 92 % úspěchu investování.

Inflace ještě neřekla poslední slovo

ECB zvýšila depozitní sazbu o 0,25procentního bodu na 2,50 %. Inflaci v roce 2026 očekává na úrovni 3,0 %, Fed bude jednat o sazbách příští týden. (Patria)

Inflační tlaky přetrvávají i mimo Evropu. Donald Trump slíbil každému dospělému občanovi USA 5 000 dolarů, pokud republikáni udrží kontrolu nad oběma komorami Kongresu. Návrh by podle Reuters stál přibližně 1,2 bilionu dolarů a celní příjmy by na jeho financování nestačily. Financování dalším dluhem by mohlo znovu podpořit inflaci.

Zdražování, inflaci a obezřetnost bank vidíme i v ČR. Průměrná hypotéka má aktuálně sazbu 5,51 % p. a. a odhady pro další období počítají se zvýšením na 5,5 až 6,5 %. (HN)

Česko projídá budoucnost

Česká vláda navrhla pro příští rok rozpočet se schodkem 389 miliard korun. Premiér Andrej Babiš současně připustil možné vyšší zdanění dividend a investičních nemovitostí. U změn hovoří o příštím roce. (Novinky)

Dnešní zadlužování bude muset někdo zaplatit. Předseda Národní rozpočtové rady Mojmír Hampl varuje, že se Česko mění ze zodpovědné země ve stát, který „projídá vlastní budoucnost“.

I proto jsme rádi, že se naši klienti snaží zabezpečit budoucnost sebe a svých potomků sami a můžeme jim na této cestě pomáhat se správou jejich portfolií a majetku.

Pro klienty připravujeme analýzu a doporučení

Pro naše klienty nyní připravujeme analýzu nové emise Dluhopisů Republiky. V této emisi půjde pouze o Flexi Bond, který se obnovuje každé tři měsíce.

Závěry analýzy pošleme nejprve pošleme našim klientům. A následně budeme klienty, pro které bude nákup vhodný, kontaktovat.

Není potřeba dělat ukvapené kroky. Upisovací období trvá do 4. října a je možné, že na trh přijde něco, co doporučení změní.

Výkonnost trhů k 10. 9. 2026

Za poslední týden celý americký trh v korunovém vyjádření klesl (−1,9 % v CZK). Americké dividendové akcie také klesly (−2,1 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +12,8 % a americké dividendové +15,7 % v CZK.

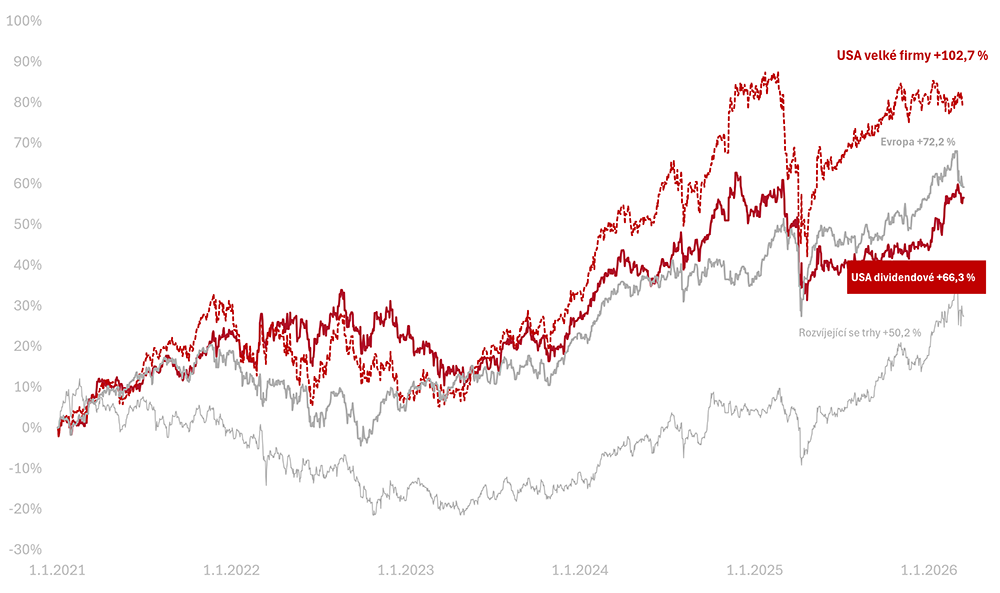
Od začátku roku 2021 vydělaly americké akcie velkých firem +102,7 %, americké dividendové +66,3 % v CZK.

Vývoj trhů od 1.1.2021 k 10.9.2026 v CZK

Zisky pomáhají růstu akcií, inflace zůstává hrozbou, se zadlužením bojuje USA i ČR. Bitcoin a zlato rostou

Akciové trhy se stále drží blízko svých maxim. Jednotlivé akcie zažívají poměrně velké pohyby nahoru a dolů. Když se však podíváme na celý trh, situace není tak dramatická.

Hlavní výsledková sezona proběhla na začátku léta a byla impozantní

Zisky společností v indexu S&P 500 meziročně vzrostly přibližně o 53 %, tržby o téměř 16 %. Jde o nejrychlejší tempo růstu zisků od roku 2021. (Refinit)

Poslední týdny přinesly především potvrzení trendu. V tomto týdnu přišly silné výsledky Broadcomu. Zisky rostly o 171 % a tržby o 86 %. Cena akcií po oznámení paradoxně poklesla. Jde o společnost z polovodičového průmyslu, kterému se budeme podrobněji věnovat v zářijovém vydání měsíčníku Rentiér, který vydáváme výhradně pro naše klienty. (Fio)

Jiří Soustružník z Patrie se zaměřil na statistiku závislosti zisků a růstu akcií. Krátkodobě nemusí platit vždy. Akcie rostly v 79 % případů, kdy rostly zisky společností. Zisky jsou ale dlouhodobým motorem růstu akcií a ukazují, že současné ceny nejsou mimo realitu.

Proto v našich portfoliích akcie stále převažujeme. Dosažení maxim jsme však využili k rebalancování tam, kde bylo akcií díky růstu příliš.

Hormuz straší dluhopisové trhy

Zatímco akciový trh reaguje na pokračující napětí v Hormuzském průlivu relativně vlažně, dopad je citelný spíše na dluhopisových trzích. (The Wall Street Journal) Tento týden šéf německé centrální banky signalizoval zvýšení sazeb v eurozóně. (Patria) Také inflační čísla z eurozóny ukazují na rostoucí inflaci, zatím ve výši 3 %. (Patria)

Rizika návratu inflace reflektujeme dlouhodobě.

Doporučovali jsme proti-inflační dluhopisy a na konci roku, kdy budou opět k dispozici, je budeme opět doporučovat. Z Dluhopisů Republiky preferujeme flexibilní dluhopis proti fixnímu. Také v portfoliu dluhopisových ETF se vyhýbáme dlouhodobým dluhopisům. Ty jsou citlivější na vývoj úrokových sazeb a při jejich růstu dostávají více zabrat.

Vysoké úroky prodražují obsluhu dluhu a deficity rostou

USA dosáhly nového milníku celkového dluhu, který překonal 40 bilionů dolarů (tisíc miliard, v angličtině trillions). Z hlediska podílu na HDP se dluh přiblížil rekordům z druhé světové války. Díky vysokým úrokům jsou blízko rekordů i náklady na jeho obsluhu.

Zajímavý článek na toto téma přinesl Ben Carlson. Poukazuje na to, že celkové zadlužení vlády a domácností dohromady zůstává stabilní. Vládní dluhy tak kompenzují nižší zadlužení domácností. USA jsou stále silnou zemí, která má díky svému postavení dobrou schopnost toto zadlužení ustát.

Debata o výši zadlužení se opět rozhořela i u nás

Česká vláda připravuje rozpočet na rok 2027 se schodkem 389 miliard Kč. (Lidovky)

Vyšší byl jen v době covidové krize (i když to bylo navíc za jiné ceny). Dnešní schodek je ale v situaci, kdy ekonomika roste. Bylo by proto příhodnější snažit se naopak držet při zemi. Je mnohem jednodušší dluhy osekávat v předvolebních slibech než ve vládní praxi.

Česká republika je ve srovnání s řadou západních zemí relativně málo zadlužená. Veřejný dluh k HDP bude na úrovni kolem 48 % (Německo kolem 70 %, USA kolem 130 %). Proto považujeme ČR za stále velmi bezpečnou zemi i v následujících letech.

Dlouhodobě může být tempo růstu zadlužování nebezpečné, a proto by bylo dobré zaměřit se na strukturální změny, které by přežily více než jedno vládní období, a vedly by k jeho změně.

Zlato a bitcoin se vrátily do titulků

Nejistota na dluhopisových trzích přitáhla investory k alternativním investicím. Růst zaznamenalo zlato, které se přiblížilo k ceně 4 500 dolarů za unci. Stále však zůstává pod vrcholy z první poloviny tohoto roku. Odraz ode dna zaznamenal také bitcoin, který se dostal na 81 tis. USD. (E15)

Zlato a bitcoin jsou aktiva, jejichž cena se řídí aktuální poptávkou. Velký zájem a pozornost pomáhají ceny hnát nahoru. Období mánie však střídají velké poklesy. Zatímco za akciemi stojí zisky společností a úspěšný byznys, tato aktiva lidé kupují, protože doufají, že v budoucnu do nich bude chtít investovat ještě více lidí. Proto mají tendenci tvořit negativní a pozitivní bubliny.

To se ale neslučuje s našimi principy Wealth Protection, a proto nás tyto pohyby nechávají chladnými.

Výkonnost trhů k 3. 9. 2026

Za posledních 7 dní celý americký trh v korunovém vyjádření vyrostl (0,8 % v CZK). Americké dividendové akcie také rostly (0,8 % v CZK).

Od začátku roku 2026 jsou americké akcie velkých firem +14,9 % a americké dividendové +18,2 % v CZK.

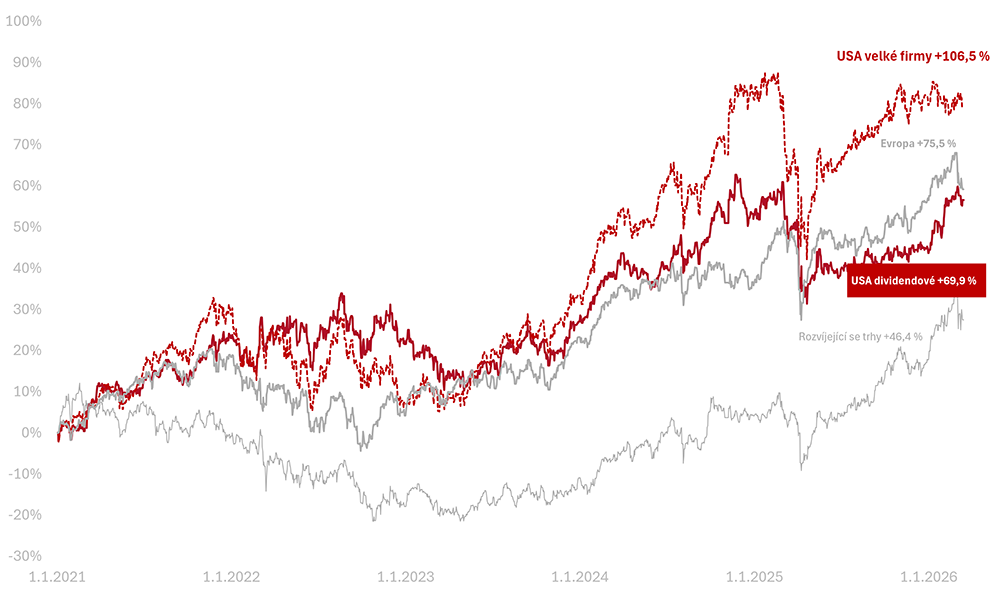
Od začátku roku 2021 vydělaly americké akcie velkých firem +106,5 %, americké dividendové +69,9 % v CZK.

Vývoj trhů od 1.1.2021 k 3.9.2026 v CZK